
31.10.2026
Законом України «Про обов’язкове страхування цивільно-правової відповідальності власників наземних транспортних засобів» вже враховано чимало моментів із законодавства Європи. Проте подальша євроінтеграція вимагає повної відповідності нормам і законам. Як мінімум, потрібно закріпити в законодавстві України принцип normally based concept (звичного базування транспортного засобу). Згідно з ним, кожен зареєстрований в Україні транспорт має отримувати страховий захист та компенсації у випадку ДТП, навіть якщо винуватець не має поліса. Тому неабияк важливо контролювати наявність у водіїв чинного страхового поліса.
Скільки незастрахованих автомобілів в Україні?
Авто без автоцивілки присутні на дорогах України. І за різними оцінками, їх приблизно 10-25%. Точно сказати кількість незастрахованих важко.
Дані в Єдиному державному реєстрі недостатньо якісні. Через це неможливо точно визначити, чи зареєстроване авто використовується, чи просто зберігається.
У скільки обійдуться ДТП із незастрахованими водіями?
Побачити реальні суми дозволяє статистика регламентних виплат МТСБУ. Тільки за липень 2025 року було сплачено 0,5 мільярда за шкоду з вини незастрахованих водіїв. Це 85% від обсягу регламентних виплат із централізованого страхового фонду. Справа ще й у тому, що відповідно до директиви ЄС, відшкодування збитків має забезпечуватися, навіть якщо ДТП з вини незастрахованого транспорту сталася за межами країни, в якій авто зареєстроване.
Як контролюють наявність страховки у Європі?
Контроль ОСЦПВ за наявністю автоцивілки має бути максимальним. Адже саме випадки відсутності автоцивілки роблять фінансове навантаження на страховий ринок більшим.
А для країн, що є частиною системи автострахування «Зелена карта» завдання з контролю за незастрахованими водіями є пріоритетним. Адже мова тут не лише про дотримання закону, а й про захист людей, що постраждали внаслідок ДТП та безпеку на дорогах. Як показує досвід ЄС, найкраще контролювати наявність страхування комплексно.
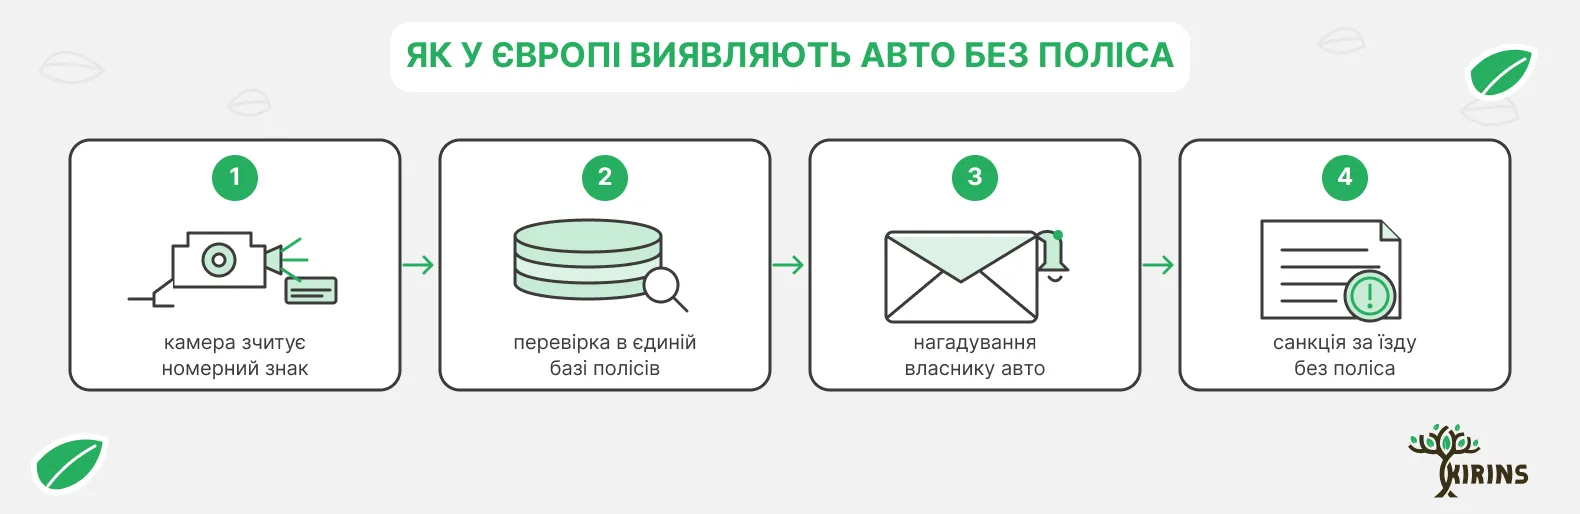
Як у різних країнах виявляють незастраховані автомобілі?
Перевірка автоцивілки, а точніше її чинності, в Європі працює вже доволі добре. Є дієві механізми, що фактично унеможливлюють спокійне використання транспорту, у якого немає чинного поліса.
Страхування як передумова реєстрації. Неможливо зареєструвати авто, отримати номерні знаки чи продовжити реєстрацію без чинного поліса.
Автоматична перевірка інформації та єдина база даних. Єдина база даних по страхуванню, має зв’язок із державним реєстром транспорту. Причому важливо, що дані в обох реєстрах постійно синхронізувалися.
Автоматична фіксація відсутності страхування. Мова про автоматичне розпізнавання номерів. Саме таким чином можна отримати потрібні дані без потреби зупиняти авто.
Нагадування та попередження. Іноді продовжити страхування просто забувають. У цих випадках потрібні попередження та нагадування.
Плата за кожен день без поліса. Є спеціальний платіж за дні, протягом яких машина була без страховки.
Пропорційність та невідворотність санкцій за використання транспорту без страхування. Це можуть бути заборони на використання транспорту, санкції, тимчасове позбавлення прав, вилучення номерних знаків та подібне.
Регрес до незастрахованого водія. Гарантійний фонд має право на регрес до водія, який винен у ДТП та керував авто без поліса.
Робота з групами ризику та інформаційні кампанії. Для цього використовуються радіо, телебачення, соціальні мережі, освітні програми та подібне.
Усі ці механізми успішно показали свою дієвість у країнах ЄС.
Яку систему може запровадити Україна?
Україні варто створити єдину систему постійного контролю за страхуванням. Таким чином вдалося б інтегрувати ЦБД МТСБУ та державний реєстр ТЗ.
Також, спираючись на досвід Європи, варто розглянути впровадження наступного:
автоматичний контроль через дорожні камери та подібне;
автоматичне фіксування та притягнення до відповідальності;
нагадування та попередження про потребу продовжити дію поліса;
платіж за дні, протягом яких поліс не діяв;
впровадження санкцій проти свідомих порушників;
регресивний механізм проти винуватців у ДТП без страховки;
інформаційні кампанії для груп ризику та молодих водіїв;
прозора модель використання фінансів від системи контролю.
Загалом, Україні варто відмовитися від епізодичних випадків виявлення порушників та перейти до постійної системи виявлення водіїв, у яких немає страхування.
Висновок
Наявність у водія поліса має бути обумовлена в першу чергу тим, що він свідомо дбає про безпеку свою та інших водіїв. Вже наявні механізми та ті, що можливо будуть впроваджені, все ж не мають бути головним важелем для оформлення поліса. Тож якщо ви хочете, щоб кожна поїздка була безпечною, варто купити автоцивілку на нашому сайті KIRINS.